Domain lcg-international.de kaufen?
Wir ziehen mit dem Projekt
lcg-international.de um.
Sind Sie am Kauf der Domain
lcg-international.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lcg-international.de kaufen?
Ist DIN a3 zweimal DIN a4?
Nein, DIN A3 ist nicht einfach nur zweimal DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, was bedeutet, dass jedes Format die Hälfte der Fläche des nächsten größeren Formats hat. DIN A3 ist also nicht einfach nur eine Verdoppelung von DIN A4, sondern hat eine vollkommen andere Größe und Proportionen. Während DIN A4 eine Größe von 210 mm x 297 mm hat, beträgt die Größe von DIN A3 297 mm x 420 mm. Somit ist DIN A3 größer als das doppelte von DIN A4. **
Warum schlägt die Picard-Iteration fehl?
Die Picard-Iteration kann fehlschlagen, wenn die Funktion, die iteriert wird, nicht konvergiert oder wenn der Startwert der Iteration nicht gut gewählt ist. Wenn die Funktion nicht konvergiert, bedeutet das, dass die Iteration keine stabile Lösung findet. Wenn der Startwert nicht gut gewählt ist, kann die Iteration in eine falsche Richtung gehen und keine Konvergenz erreichen. **


Ähnliche Suchbegriffe für Mohyud-Din-S-Variational-Iteration
Top-Angebote
Produkte zum Begriff Mohyud-Din-S-Variational-Iteration:
-
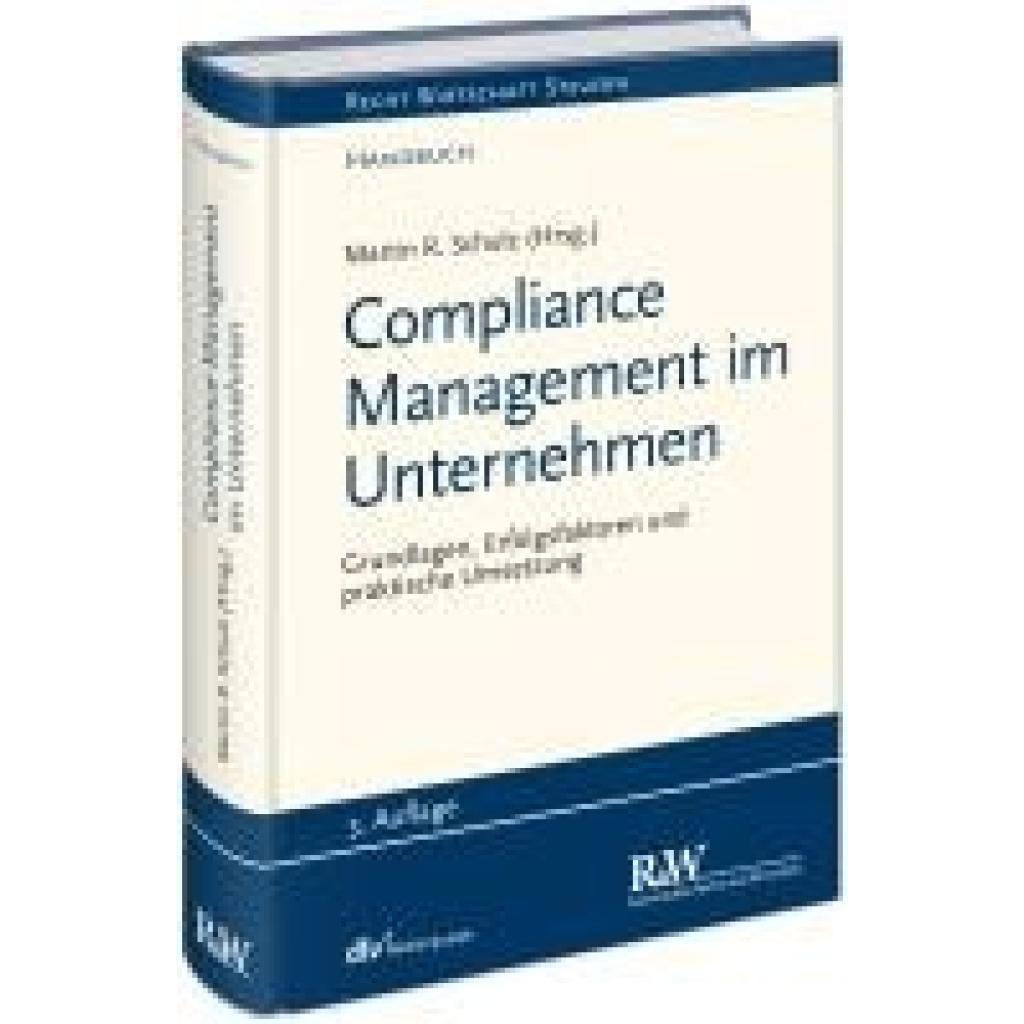
Compliance Management im UnternehmenCompliance Management im Unternehmen , Grundlagen, Erfolgsfaktoren und praktische Umsetzung , Tagfahrleuchten > Beleuchtung , Auflage: 3., aktualisierte und wesentlich erweiterte Auflage 2025, Erscheinungsjahr: 20241115, Produktform: Leinen, Titel der Reihe: Recht Wirtschaft Steuern - Handbuch##, Redaktion: Schulz, Martin R., Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte und wesentlich erweiterte Auflage 2025, Seitenzahl/Blattzahl: 1200, Keyword: Arbeits- und Steuerrecht; CSR; Compliance-Organisation; Compliance-Risiken; Compliance-Strategie; Corporate Social Responsibility; Daniel Benkert; Datenschutzrecht; Exportkontrolle; Finanzierungsrecht; IT-Recht; Kartellrecht; M&A-Transaktionen; Rechtsrisiken; Whistleblowing; Armin Fladung; Benjamin Ullrich; Benjamin von Bodungen; Buch Recht; Bücher für Juristen; CSRD; Carsten Beisheim; Charlotte Salathé; Christian Rau; Christian Scherer; Christopher Stehr; Code of Conduct; Compliance; Compliance Buch; Compliance-Management; DAC7-Umsetzungsgesetzes; Daniela Seeliger; Data Act / Verordnung (EU) 2023/2854; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Dietmar Böhlke, Fachschema: Compliance~Deliktrecht~Mergers and Acquisitions~Schaden - Schadensrecht~Schadensersatz~Schmerzensgeld~Strafrecht~Wirtschaftsstrafrecht, Fachkategorie: Compliance~Vergehen im Unternehmens- und Wirtschaftsstrafrecht~Strafrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Mergers and Acquisitions, M & A, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fachm. Recht u.Wirtschaft, Verlag: Fachm. Recht u.Wirtschaft, Verlag: Fachmedien Recht und Wirtschaft, Produktverfügbarkeit: 02, Länge: 218, Breite: 151, Höhe: 67, Gewicht: 1753, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mössner, Jörg Manfred: Steuerrecht international tätiger UnternehmenSteuerrecht international tätiger Unternehmen , Das Internationale Steuerrecht stellt Unternehmen und ihre Berater vor eine Vielzahl von Herausforderungen: Umsetzung der globalen Mindeststeuer, ATAD-Umsetzung, BEPS-Projekt, Auswirkungen des Unionsrechts auf die deutsche umsatzsteuerliche Behandlung der Organschaft, internationaler Informationsaustausch und nicht zuletzt die Verrechnungspreise. In dieser Situation brauchen Sie einen erfahrenen Lotsen an Bord, der alle Untiefen kennt und umschiffen kann. Das bietet Ihnen die Neuauflage des Standardwerks von Mössner/Lampert. Das exzellente Autorenteam aus Beratung, Finanzverwaltung und Wissenschaft bietet ausführliche Grundlagen sowie praxiserprobte und betriebsprüfungssichere Lösungen, die auch höchsten Ansprüchen genügen. Umfassendes Bild - Ihr Werk des ersten Zugriffs Mit dem Mössner/Lampert sind Sie auf sicherem Kurs. Als Werk des ersten Zugriffs bietet die Neuauflage: Systematische und umfassende Darstellung aller relevanten steuerrechtlichen Aspekte für grenzüberschreitend tätige Unternehmen Konstruktive Auseinandersetzung mit Gesetzgebung, Finanzverwaltung, Rechtsprechung und Literatur Juristisch und betriebswirtschaftlich überzeugende Argumente und Lösungen Auf einen Blick Teil 1: Grundlagen u.a. zur Doppelbesteuerung Teil 2: Verrechnungspreise Teil 3: Outbound-Investitionen Teil 4: Inbound-Investitionen Teil 5: Umwandlungen und Finanzierungen Teil 6: Internationales Steuerverfahrensrecht und Umsatzsteuerrecht Qualität überzeugt Die 6. Auflage wurde grundlegend überarbeitet. Der gestiegene Seitenumfang spiegelt die weiter steigenden Anforderungen an international tätige Unternehmen wider. Hochaktuell Aus dem Kapitel zum internationalen Steuerverfahrensrecht wurden die Ausführungen zum Schiedsverfahren vollständig überarbeitet und die Ausführungen zum EU-DBA-Streitbeilegungsgesetz völlig neu verfasst. Dabei wird auch auf die Praxis anderer Länder eingegangen. Am Puls der Zeit Das OECD-Projekt zu "Base Erosion and Profit Shifting" (BEPS) zeigt inzwischen Auswirkungen in vielen Bereichen des Internationalen Steuerrechts. Die vielfältigen Anforderungen, die das für grenzüberschreitend tätige Unternehmen mit sich bringt, sind umfassend dargestellt. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2023, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Mössner, Jörg Manfred~Kubicki, Christoph~Kuhn, Jürgen~Liebchen, Daniel~Mick, Marcus~Pinkernell, Reimar~Pohl, Carsten~Port, Christian~Schänzle, Thomas~Sydow, Sabine~Lampert, Steffen~Dyckmans, Jan~Haverkamp, Lars~Henkel, Udo~Hummel, David~Klein, Sonja, Auflage: 23006, Auflage/Ausgabe: neu bearbeitete Auflage 2023, Seitenzahl/Blattzahl: 2000, Keyword: Doppelbesteuerung; Finanzierung; Inbound-Investitionen; Internationales Unternehmenssteuerrecht; Kapitalgesellschaft; Literatur; Mössner; Outbound-Investitionen; Personengesellschaft; Rechtsprechung; Standardwerk; Steuerrecht; Steuerverfahrensrecht; Umsatzsteuer; Umwandlung; Unternehmen; Unternehmenssteuerrecht; Verrechnungspreise; grenzüberschreitend; international, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmen~Unternehmung~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3371840, Vorgänger EAN: 9783504260408 9783504260392 9783504260385, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum schlägt die Picard-Iteration fehl?
Die Picard-Iteration kann fehlschlagen, wenn die Funktion, auf die sie angewendet wird, nicht kontrahierend ist. Das bedeutet, dass die Iteration nicht gegen einen eindeutigen Fixpunkt konvergiert. In solchen Fällen kann die Iteration divergieren oder gegen einen anderen Punkt konvergieren. **
-
Ist DIN a3 größer als DIN a4?
Ist DIN A3 größer als DIN A4? Ja, DIN A3 ist tatsächlich größer als DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, was bedeutet, dass jedes nächstgrößere Format die doppelte Fläche des vorherigen Formats hat. DIN A3 hat die doppelte Fläche von DIN A4, was bedeutet, dass es größer ist. Dies macht DIN A3 zu einer beliebten Wahl für Poster, Plakate und Präsentationen, während DIN A4 häufig für Dokumente, Briefe und Broschüren verwendet wird. **
-
Was ist eine Iteration in der Informatik?
In der Informatik bezieht sich eine Iteration auf die Wiederholung eines bestimmten Teils eines Programms oder Algorithmus. Dabei wird eine Schleife verwendet, um eine bestimmte Anweisung oder einen Block von Anweisungen mehrmals auszuführen, bis eine bestimmte Bedingung erfüllt ist. Iterationen sind ein wichtiger Bestandteil vieler Programmierkonzepte und ermöglichen es, Aufgaben effizient und wiederholbar zu lösen. Durch Iterationen können Programme dynamisch und flexibel auf unterschiedliche Eingaben reagieren. **
-
Wie lautet die DIN-Norm für Federringe vom Typ DIN 127 zu DIN 7980?
Die DIN-Norm für Federringe vom Typ DIN 127 zu DIN 7980 lautet DIN EN 12799. Sie legt die technischen Anforderungen und Maße für Federringe fest, die zur Sicherung von Schrauben und Muttern verwendet werden. Die Norm enthält Angaben zu den verschiedenen Größen und Toleranzen der Federringe. **
Ist DIN a5 die Hälfte von DIN a4?
Ja, DIN A5 ist die Hälfte von DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, wodurch sich die Größe halbiert, wenn man das Papier in der Mitte teilt. Das bedeutet, dass DIN A5 genau die Hälfte der Fläche von DIN A4 hat. Daher ist DIN A5 kleiner als DIN A4, aber die Proportionen bleiben gleich. Dieses Verhältnis ermöglicht es, dass man Papier einfach und effizient in verschiedene Größen teilen und verwenden kann. **
Was ist größer DIN a4 oder DIN a3?
Was ist größer DIN A4 oder DIN A3? DIN A3 ist größer als DIN A4. DIN A4 hat die Maße 210 x 297 mm, während DIN A3 die Maße 297 x 420 mm hat. Das bedeutet, dass DIN A3 sowohl in der Länge als auch in der Breite größer ist als DIN A4. Daher ist DIN A3 das nächstgrößere Format nach DIN A4 in der DIN-Reihe. **
Top-Angebote
Produkte zum Begriff Mohyud-Din-S-Variational-Iteration:
-
Laurent-Perrier Champagne Brut Grande Cuvée 'Grand Siècle Iteration n. 27'Lo Champagne Brut Grande Cuvée “Grande Siècle Iteration n. 27” è il gioiello della Maison Laurent-Perrier, un capolavoro di equilibrio tra finezza, potenza e freschezza, nato dalle uve selezionate di prestigiosi Grands Crus e dalle migliori vendemmie. Il suo nome richiama il periodo d’oro francese, il XVII secolo, come tributo al Re Sole, all’apoteosi delle arti, al lusso e alle origini della moderna gastronomia. Lo Champagne “Grande Siècle” Laurent-Perrier viene prodotto dal 1959 e Grand Siècle nasce dalla visione di Bernard de Nonancourt: ricreare l’annata perfetta, quella che la natura da sola non potrà mai offrire. Si parte da un assemblaggio di 3 diverse annate, contraddicendo l’idea che le Cuvée più prestigiose debbano essere costituite da un solo millesimo. Il suo inventore ha coniato il motto “le meilleur du meilleur avec le meilleur”, perché nata dall’assemblaggio delle migliori uve delle migliori annate e provenienti dai migliori Grand Cru. Si tratta di uve di Chardonnay e Pinot Nero selezionate in 9 differenti Grand Crus. "Iteration n.27 Grande Siècle” si presenta in una bottiglia sinuosa e raffinata, ispirata alle creazioni in vetro soffiato dei maestri vetrai del XVII secolo, usate per i primi Champagne che arrivavano sulla tavola del re di Francia. Dopo almeno 10 anni di maturazione sui lieviti, il risultato è uno Champagne molto complesso al naso che unisce freschezza, energia ed eleganza al sorso. Grand Siècle non è mai legato a una sola vendemmia, ma rappresenta un concetto superiore: la ricerca dell’equilibrio assoluto tra intensità, finezza e armonia. Il risultato finale è entusiasmante e sorprendente: una sinfonia ricca e complessa di aromi e profumi incantevoli, sorretta da una notevole freschezza e da note minerali molto persistenti, che si vorrebbe non finissero mai.235,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Champagne Brut Grande Cuvée 'Grand Siècle Iteration n. 26' Laurent-Perrier (Confezione)Der Champagne Brut Grande Cuvée "Grande Siècle Iteration n. 26" ist das Juwel des Hauses Laurent-Perrier, ein Meisterwerk des Gleichgewichts zwischen Finesse, Kraft und Frische, geboren aus den ausgewählten Trauben prestigeträchtiger Grands Crus und den besten Jahrgängen. Sein Name erinnert an die goldene französische Epoche, das 17. Jahrhundert, als Tribut an den Sonnenkönig, an die Apotheose der Künste, an den Luxus und an die Ursprünge der modernen Gastronomie. Der Champagne "Grande Siècle" Laurent-Perrier wird seit 1959 produziert und Grand Siècle entstand aus einer Idee von Bernard de Nonancourt, einem visionären Unternehmer, der einen Wein aus einem perfekten Jahrgang herstellen wollte. Dazu bedarf es des Studiums und des menschlichen Eingreifens. Man beginnt mit einer Assemblage aus 3 verschiedenen Jahrgängen, was der Idee widerspricht, dass die prestigeträchtigsten Cuvées aus einem einzigen Jahrgang bestehen müssen. Sein Erfinder prägte das Motto "le meilleur du meilleur avec le meilleur", weil er aus der Assemblage der besten Trauben der besten Jahrgänge und aus den besten Grand Cru hervorgeht. Es handelt sich um Chardonnay- und Pinot Noir-Trauben, die in 9 verschiedenen Grand Crus ausgewählt wurden. "Iteration n.26 Grande Siècle" präsentiert sich in eine schlanke und raffinierte Flasche, inspiriert von den Blasglas-Kreationen der Glasmacher des 17. Jahrhunderts, die für die ersten Champagner verwendet wurden, die auf den Tisch des Königs von Frankreich kamen. Nach mindestens 10 Jahren der Reifung auf der Hefe ist das Ergebnis ein sehr komplexer Champagne in der Nase, der Frische, Energie und Eleganz am Gaumen vereint. Grand Siècle ist nie an einen einzigen Jahrgang gebunden, sondern repräsentiert ein übergeordnetes Konzept: die Suche nach dem absoluten Gleichgewicht zwischen Intensität, Finesse und Harmonie. Das Endergebnis ist aufregend und überraschend: eine reiche und komplexe Symphonie von Aromen und bezaubernden Düften, getragen von bemerkenswerter Frische und sehr anhaltenden mineralischen Noten, die man sich wünscht, dass sie niemals enden.241,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist DIN a3 zweimal DIN a4?
Nein, DIN A3 ist nicht einfach nur zweimal DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, was bedeutet, dass jedes Format die Hälfte der Fläche des nächsten größeren Formats hat. DIN A3 ist also nicht einfach nur eine Verdoppelung von DIN A4, sondern hat eine vollkommen andere Größe und Proportionen. Während DIN A4 eine Größe von 210 mm x 297 mm hat, beträgt die Größe von DIN A3 297 mm x 420 mm. Somit ist DIN A3 größer als das doppelte von DIN A4. **
-
Warum schlägt die Picard-Iteration fehl?
Die Picard-Iteration kann fehlschlagen, wenn die Funktion, die iteriert wird, nicht konvergiert oder wenn der Startwert der Iteration nicht gut gewählt ist. Wenn die Funktion nicht konvergiert, bedeutet das, dass die Iteration keine stabile Lösung findet. Wenn der Startwert nicht gut gewählt ist, kann die Iteration in eine falsche Richtung gehen und keine Konvergenz erreichen. **
-
Warum schlägt die Picard-Iteration fehl?
Die Picard-Iteration kann fehlschlagen, wenn die Funktion, auf die sie angewendet wird, nicht kontrahierend ist. Das bedeutet, dass die Iteration nicht gegen einen eindeutigen Fixpunkt konvergiert. In solchen Fällen kann die Iteration divergieren oder gegen einen anderen Punkt konvergieren. **
-
Ist DIN a3 größer als DIN a4?
Ist DIN A3 größer als DIN A4? Ja, DIN A3 ist tatsächlich größer als DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, was bedeutet, dass jedes nächstgrößere Format die doppelte Fläche des vorherigen Formats hat. DIN A3 hat die doppelte Fläche von DIN A4, was bedeutet, dass es größer ist. Dies macht DIN A3 zu einer beliebten Wahl für Poster, Plakate und Präsentationen, während DIN A4 häufig für Dokumente, Briefe und Broschüren verwendet wird. **
Ähnliche Suchbegriffe für Mohyud-Din-S-Variational-Iteration
-
Compliance Management im UnternehmenCompliance Management im Unternehmen , Grundlagen, Erfolgsfaktoren und praktische Umsetzung , Tagfahrleuchten > Beleuchtung , Auflage: 3., aktualisierte und wesentlich erweiterte Auflage 2025, Erscheinungsjahr: 20241115, Produktform: Leinen, Titel der Reihe: Recht Wirtschaft Steuern - Handbuch##, Redaktion: Schulz, Martin R., Auflage: 24003, Auflage/Ausgabe: 3., aktualisierte und wesentlich erweiterte Auflage 2025, Seitenzahl/Blattzahl: 1200, Keyword: Arbeits- und Steuerrecht; CSR; Compliance-Organisation; Compliance-Risiken; Compliance-Strategie; Corporate Social Responsibility; Daniel Benkert; Datenschutzrecht; Exportkontrolle; Finanzierungsrecht; IT-Recht; Kartellrecht; M&A-Transaktionen; Rechtsrisiken; Whistleblowing; Armin Fladung; Benjamin Ullrich; Benjamin von Bodungen; Buch Recht; Bücher für Juristen; CSRD; Carsten Beisheim; Charlotte Salathé; Christian Rau; Christian Scherer; Christopher Stehr; Code of Conduct; Compliance; Compliance Buch; Compliance-Management; DAC7-Umsetzungsgesetzes; Daniela Seeliger; Data Act / Verordnung (EU) 2023/2854; Deutsche Gesetze Buch; Deutscher Fachverlag GmbH; Dietmar Böhlke, Fachschema: Compliance~Deliktrecht~Mergers and Acquisitions~Schaden - Schadensrecht~Schadensersatz~Schmerzensgeld~Strafrecht~Wirtschaftsstrafrecht, Fachkategorie: Compliance~Vergehen im Unternehmens- und Wirtschaftsstrafrecht~Strafrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Mergers and Acquisitions, M & A, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fachm. Recht u.Wirtschaft, Verlag: Fachm. Recht u.Wirtschaft, Verlag: Fachmedien Recht und Wirtschaft, Produktverfügbarkeit: 02, Länge: 218, Breite: 151, Höhe: 67, Gewicht: 1753, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mössner, Jörg Manfred: Steuerrecht international tätiger UnternehmenSteuerrecht international tätiger Unternehmen , Das Internationale Steuerrecht stellt Unternehmen und ihre Berater vor eine Vielzahl von Herausforderungen: Umsetzung der globalen Mindeststeuer, ATAD-Umsetzung, BEPS-Projekt, Auswirkungen des Unionsrechts auf die deutsche umsatzsteuerliche Behandlung der Organschaft, internationaler Informationsaustausch und nicht zuletzt die Verrechnungspreise. In dieser Situation brauchen Sie einen erfahrenen Lotsen an Bord, der alle Untiefen kennt und umschiffen kann. Das bietet Ihnen die Neuauflage des Standardwerks von Mössner/Lampert. Das exzellente Autorenteam aus Beratung, Finanzverwaltung und Wissenschaft bietet ausführliche Grundlagen sowie praxiserprobte und betriebsprüfungssichere Lösungen, die auch höchsten Ansprüchen genügen. Umfassendes Bild - Ihr Werk des ersten Zugriffs Mit dem Mössner/Lampert sind Sie auf sicherem Kurs. Als Werk des ersten Zugriffs bietet die Neuauflage: Systematische und umfassende Darstellung aller relevanten steuerrechtlichen Aspekte für grenzüberschreitend tätige Unternehmen Konstruktive Auseinandersetzung mit Gesetzgebung, Finanzverwaltung, Rechtsprechung und Literatur Juristisch und betriebswirtschaftlich überzeugende Argumente und Lösungen Auf einen Blick Teil 1: Grundlagen u.a. zur Doppelbesteuerung Teil 2: Verrechnungspreise Teil 3: Outbound-Investitionen Teil 4: Inbound-Investitionen Teil 5: Umwandlungen und Finanzierungen Teil 6: Internationales Steuerverfahrensrecht und Umsatzsteuerrecht Qualität überzeugt Die 6. Auflage wurde grundlegend überarbeitet. Der gestiegene Seitenumfang spiegelt die weiter steigenden Anforderungen an international tätige Unternehmen wider. Hochaktuell Aus dem Kapitel zum internationalen Steuerverfahrensrecht wurden die Ausführungen zum Schiedsverfahren vollständig überarbeitet und die Ausführungen zum EU-DBA-Streitbeilegungsgesetz völlig neu verfasst. Dabei wird auch auf die Praxis anderer Länder eingegangen. Am Puls der Zeit Das OECD-Projekt zu "Base Erosion and Profit Shifting" (BEPS) zeigt inzwischen Auswirkungen in vielen Bereichen des Internationalen Steuerrechts. Die vielfältigen Anforderungen, die das für grenzüberschreitend tätige Unternehmen mit sich bringt, sind umfassend dargestellt. , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage 2023, Erscheinungsjahr: 202311, Produktform: Leinen, Autoren: Mössner, Jörg Manfred~Kubicki, Christoph~Kuhn, Jürgen~Liebchen, Daniel~Mick, Marcus~Pinkernell, Reimar~Pohl, Carsten~Port, Christian~Schänzle, Thomas~Sydow, Sabine~Lampert, Steffen~Dyckmans, Jan~Haverkamp, Lars~Henkel, Udo~Hummel, David~Klein, Sonja, Auflage: 23006, Auflage/Ausgabe: neu bearbeitete Auflage 2023, Seitenzahl/Blattzahl: 2000, Keyword: Doppelbesteuerung; Finanzierung; Inbound-Investitionen; Internationales Unternehmenssteuerrecht; Kapitalgesellschaft; Literatur; Mössner; Outbound-Investitionen; Personengesellschaft; Rechtsprechung; Standardwerk; Steuerrecht; Steuerverfahrensrecht; Umsatzsteuer; Umwandlung; Unternehmen; Unternehmenssteuerrecht; Verrechnungspreise; grenzüberschreitend; international, Fachschema: International (Wirtschaft)~International (Recht)~Internationales Recht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmen~Unternehmung~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Internationales Steuerrecht~Internationales Recht, Warengruppe: HC/Internationales und ausländ. Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt , Dr. Otto, Verlag: Schmidt , Dr. Otto, Verlag: Verlag Dr. Otto Schmidt KG, Produktverfügbarkeit: 02, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 3371840, Vorgänger EAN: 9783504260408 9783504260392 9783504260385, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Iteration in der Informatik?
In der Informatik bezieht sich eine Iteration auf die Wiederholung eines bestimmten Teils eines Programms oder Algorithmus. Dabei wird eine Schleife verwendet, um eine bestimmte Anweisung oder einen Block von Anweisungen mehrmals auszuführen, bis eine bestimmte Bedingung erfüllt ist. Iterationen sind ein wichtiger Bestandteil vieler Programmierkonzepte und ermöglichen es, Aufgaben effizient und wiederholbar zu lösen. Durch Iterationen können Programme dynamisch und flexibel auf unterschiedliche Eingaben reagieren. **
-
Wie lautet die DIN-Norm für Federringe vom Typ DIN 127 zu DIN 7980?
Die DIN-Norm für Federringe vom Typ DIN 127 zu DIN 7980 lautet DIN EN 12799. Sie legt die technischen Anforderungen und Maße für Federringe fest, die zur Sicherung von Schrauben und Muttern verwendet werden. Die Norm enthält Angaben zu den verschiedenen Größen und Toleranzen der Federringe. **
-
Ist DIN a5 die Hälfte von DIN a4?
Ja, DIN A5 ist die Hälfte von DIN A4. Die DIN-Formate basieren auf dem Verhältnis 1:√2, wodurch sich die Größe halbiert, wenn man das Papier in der Mitte teilt. Das bedeutet, dass DIN A5 genau die Hälfte der Fläche von DIN A4 hat. Daher ist DIN A5 kleiner als DIN A4, aber die Proportionen bleiben gleich. Dieses Verhältnis ermöglicht es, dass man Papier einfach und effizient in verschiedene Größen teilen und verwenden kann. **
-
Was ist größer DIN a4 oder DIN a3?
Was ist größer DIN A4 oder DIN A3? DIN A3 ist größer als DIN A4. DIN A4 hat die Maße 210 x 297 mm, während DIN A3 die Maße 297 x 420 mm hat. Das bedeutet, dass DIN A3 sowohl in der Länge als auch in der Breite größer ist als DIN A4. Daher ist DIN A3 das nächstgrößere Format nach DIN A4 in der DIN-Reihe. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.